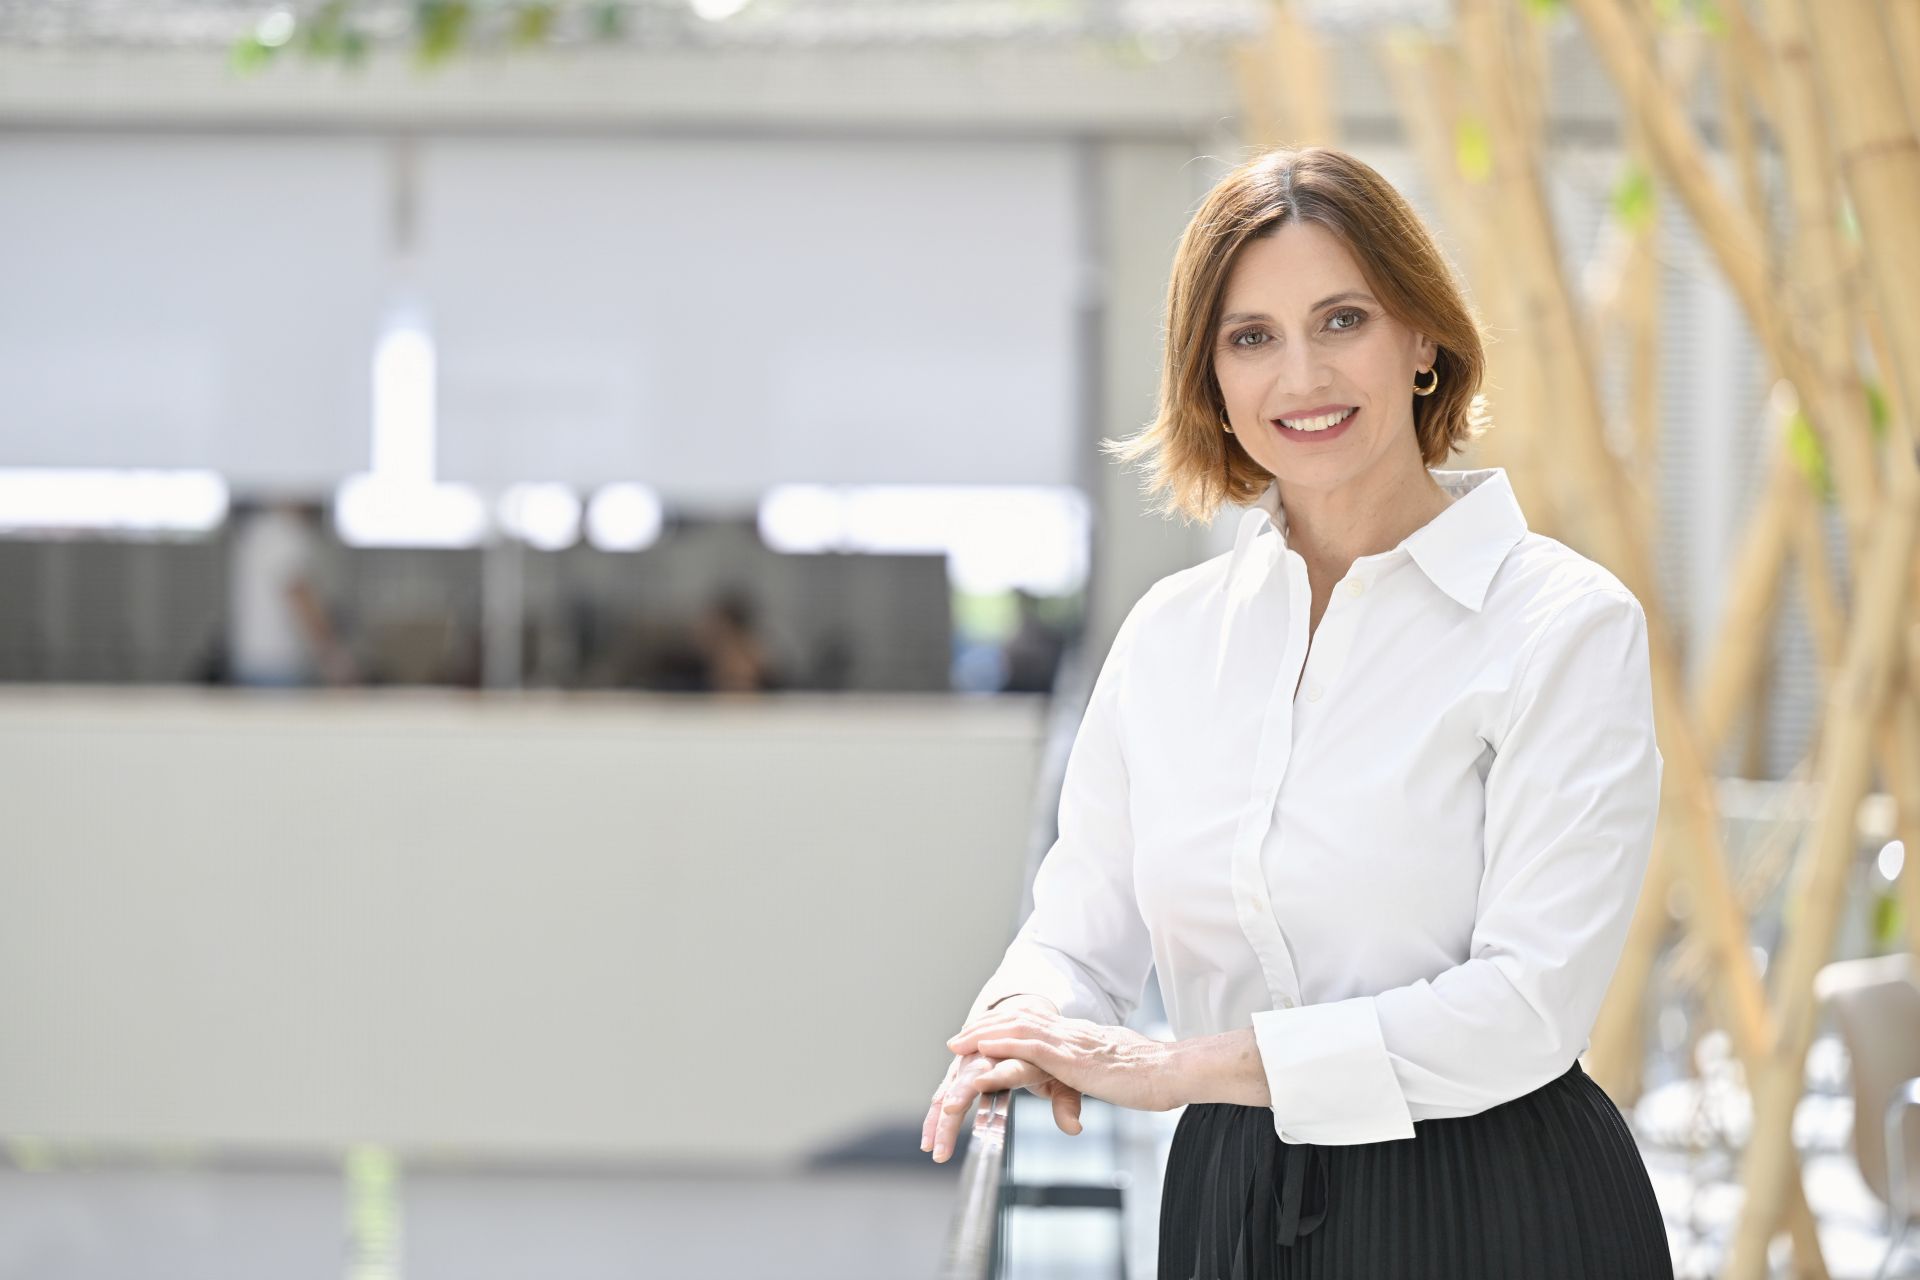
Od tůní v regionech přes měření kvality půdy až po kybernetickou bezpečnost. Nová zpráva ČSOB odkrývá reálný dopad udržitelných financí na český byznys. Blanka Beranová přibližuje, proč se banka dívá na ochranu přírody skrz ekonomiku i jak pomáhá klientům s výpočtem emisní stopy.
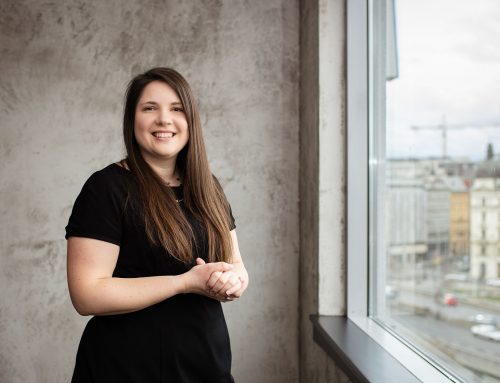
Udržitelné bankovnictví zdaleka není jen o zelených úvěrech nebo obnovitelných zdrojích, ale čím dál tím více o ochraně vody a přírodních ekosystémů. Výkonná ředitelka pro udržitelnost ve skupině ČSOB Blanka Beranová upozorňuje, že se z ekologických témat stává ekonomická realita. Stěžejní roli pro banku hraje vyhodnocování rizik a životaschopnost firem v měnících se podmínkách.
„Uvědomujeme si, že biodiverzita není jen ekologické, ale i silně ekonomické téma. Velká část hospodářství závisí na zdravých ekosystémech a jejich úbytek může výrazně narušit dodavatelské řetězce,“ popisuje v rozhovoru pro Ekonews. „Ve výsledku totiž jde opět především o řízení rizik,“ dodává.
„Třicet procent všech investic tvořily ty odpovědné“
Jako dceřiná společnost belgické banky KBC máte výjimku a zprávu o udržitelnosti nemusíte samostatně zveřejňovat. Proč jste se přesto pustili do dobrovolného vypracování detailního reportu?
Zprávu o společenské a environmentální odpovědnosti vydáváme už dvacet let, takže to pro nás není žádná novinka. Ačkoliv nejde o report přímo podle směrnice CSRD a jako ČSOB jsme využili možnosti odkázat na konsolidovanou zprávu skupiny KBC, všechny vstupy, data i analýzy stejně musíme kompletně připravit. Byla by škoda je nevyužít v naší vlastní dobrovolné zprávě.
Vydáváme ji proto, že chceme být otevření. Věříme totiž, že na transparentnosti stojí důvěra. Považujeme za důležité, aby naši klienti, partneři i veřejnost rozuměli tomu, co děláme a jaké dopady má naše činnost.
Oproti minulosti do zprávy čím dál více dostáváme detaily týkající se udržitelných financí, tedy kam směřujeme kapitál, které projekty podporujeme nebo jaká environmentální i finanční rizika zohledňujeme. Ukazujeme v ní materiální rizika, příležitosti i dopady v jednotlivých oblastech a inspirujeme se datovou strukturou, kterou CSRD nastavuje.
Jak dlouho příprava trvala?
Samotná zpráva je především shrnutím a dokumentací aktivit, kterým se dlouhodobě věnujeme napříč celou skupinou. Příprava reportu proto není ve srovnání se všemi těmito aktivitami tou nejnáročnější částí. Máme kolegu, který je expertem na směrnici CSRD, a zároveň jsme vytvořili malý dedikovaný tým, který celou zprávu připravil.
Na samotném textu reportu jsme pak pracovali několik měsíců, včetně validací a grafického zpracování. Chtěli jsme vytvořit příběh, který bude srozumitelný, dobře komunikovatelný a zasadí jednotlivé informace do širšího kontextu. To je ale ta jednodušší část, protože v reportu pouze popisujeme to, co skutečně děláme. Největší část práce a času spočívá v samotných aktivitách, které za zprávou stojí.
Novinkou reportu je analýza dvojí významnosti, která odhalila 29 klíčových témat a 56 dopadů, rizik a příležitostí. Co vás na výsledcích nejvíce překvapilo?
Směrnice CSRD dává metodiku pro dvojí významnost, jejímž cílem je pojmenovat materiální témata z pohledu dopadů, rizik a příležitostí. Musím ale říct, že pro nás to novinka není, protože jsme součástí skupiny KBC a už v minulosti jsme používali různé metodiky, na jejichž základě jsme materiální témata definovali. Teď ale přišla upravená konkrétnější metodika.
Samotný výsledek nás proto nepřekvapil, je to pro nás v podstatě „business as usual“ a potvrzení, že věci děláme správně. Výstupy využijeme k dalšímu rozvoji jednotlivých oblastí jak v řízení rizik, tak v byznysové nabídce pro klienty. Analýza jasně ukázala, na co musíme klást čím dál větší důraz: vedle samotné změny klimatu je to v environmentálních tématech především biodiverzita a voda.
Loni jste poskytli úvěry na podporu přechodu k nízkouhlíkové ekonomice v rekordní výši 76,4 miliardy korun, což je téměř 90procentní nárůst. Co růst táhlo?
Výsledné číslo stojí na dvou faktorech: na tom, do čeho klienti investují, a na naší schopnosti správně identifikovat přínos jednotlivých projektů. Hlavním tahounem růstu byla nová výstavba a nemovitostní trh obecně. Šlo především o hypotéky v retailu, kde dokážeme produktově i motivačně podporovat investice do energeticky úsporných budov. Stejný trend sledujeme také v komerčním bankovnictví. Druhým silným pilířem je energetika, tedy investice do obnovitelných zdrojů a do přechodu od emisně náročných technologií k udržitelnějším řešením.
U těchto čísel je ale důležité rozlišovat mezi financováním, které evidujeme v rámci udržitelných financí – tedy investicemi do projektů, které podporují nebo umožňují přechod k nízkouhlíkové ekonomice – a aktivitami vykazovanými podle EU Taxonomie. Jde o dva odlišné pohledy s vlastní metodikou. Objemy splňující kritéria EU Taxonomie jsou výrazně nižší než 76 miliard korun, protože vyžadují velmi konkrétní datové podložení a splnění přesně stanovených technických kritérií. Právě tyto objemy lze v užším regulatorním smyslu označit za zelené. Proto ve zprávě zveřejňujeme oba ukazatele a snažíme se být při jejich interpretaci co nejtransparentnější.
Jak se mění poptávka klientů po dalších produktech, jako jsou odpovědné fondy nebo zelené dluhopisy?
Z hlediska celkového objemu investic byl rok 2025 v meziročním porovnání o něco slabší. Je ale potřeba vnímat širší kontext – předchozí rok byl extrémně silný a náladu investorů na kapitálových trzích teď výrazně ovlivňuje geopolitické dění. Před několika lety jsme si stanovili strategii postupně zvyšovat podíl odpovědných investic jak na celkovém portfoliu, tak na hrubých prodejích. Daří se nám to, podíl meziročně stále roste a v loni už 30 procent všech prodaných investic tvořily investice splňující naše kritéria odpovědného investování. To je pro nás hlavní ukazatel úspěchu.
Máte stanovené dekarbonizační cíle pro sedm emisně náročných sektorů. V zemědělství jste je už splnili pro rok 2030, jinde to jde pomaleji. Které sektory se transformují nejsložitěji?
Musíme rozlišovat mezi dekarbonizací sektorů obecně a dekarbonizací našeho bankovního portfolia. Určitě bych netvrdila, že zemědělství je jednoduchý obor. Čísla obsažená ve zprávě proto musíme správně vysvětlovat a říkat, co skutečně znamenají. To, že vykazujeme splněný cíl v zemědělství pro rok 2030, závisí na struktuře portfolia i na kvalitě získaných dat.
Proto je pro nás zvyšování kvality a dostupnosti dat důležitou prioritou. Ta nám umožňují přesněji a transparentněji vyhodnocovat emisní stopu financovaných aktivit. Proxy modely jsou důležitým nástrojem tam, kde data nejsou k dispozici, ale ze své podstaty pracují s konzervativními předpoklady a obecnými průměry, které nedokážou vždy zachytit specifika konkrétní firmy nebo financovaného projektu.
Pokud jde o odvětví, kde je transformace v praxi nejtěžší, jsou to většinou ta s dlouhými investičními cykly. Typickým příkladem je v Česku ocelářství, které se neobejde bez evropských dotací, aby byly investice ekonomicky životaschopné. Technologicky složitá je také výroba cementu nebo nákladní doprava, kde narážíme na limity výdrže baterií a nedostatečnou dobíjecí infrastrukturu.
Ve zmíněném zemědělství je pak velkou výzvou výroba hnojiv nebo přechod k preciznímu či regenerativnímu hospodaření. Naopak v energetice už potřebné technologie i jasná cesta k dekarbonizaci existují, tam jde primárně o objem investic a vůli tuto tranzici realizovat.
„Biodiverzita není jen ekologická, ale i silně ekonomická otázka“
ČSOB už několik let nefinancuje projekty spojené s těžbou uhlí nebo průzkumem nových ropných polí. Letos jste rozšířili pravidla také o oblast vody. Co vás k tomu vedlo a jak v těchto případech postupujete?
Téma vody pro nás bylo vždy důležité, a to primárně v rámci řízení rizik. Když klientovi poskytujeme úvěr, musíme posoudit, zda klimatická a enviromentální rizika nemohou dlouhodobě ohrozit jeho podnikání a ekonomickou aktivitu. Identifikovali jsme dva hlavní problémy: dostupnost vody a její kvalitu. Naše politika je nastavená tak, abychom nepřispívali ke zhoršování situace v místech, kde je už dnes vody nedostatek. Pokud financujeme klienta v oblasti s kritickým nedostatkem vody a jeho výroba je na spotřebu náročná, spouštíme detailní prověrku. Ta následně určí míru rizika i to, zda a v jakém rozsahu investici podpoříme.
Zabýváte se v reportu také biodiverzitou. Je to v bankovnictví relativně nové téma. Proč se dostává do popředí právě teď a jak může banka reálně ovlivnit ochranu přírody?
Uvědomujeme si, že biodiverzita není jen ekologická, ale i silně ekonomická otázka. Velká část hospodářství závisí na zdravých ekosystémech a jejich úbytek může výrazně narušit dodavatelské řetězce. Vidíme to například na klesající zemědělské produkci, která si žádá intenzivnější hnojení, což firmám zvyšuje náklady.
Upřímně ale musím říct, že z hlediska dat se biodiverzita uchopuje velmi těžko. Finanční sektor kolem ní zatím trochu přešlapuje a zaměřuje se na oblasti, k nimž už existují data nebo evropská regulace. Příkladem je nařízení proti odlesňování (EUDR). Ztráta deštných pralesů a úbytek zalesněných území má na globální biodiverzitu obrovský dopad, a jde proto o jednu z prvních uchopitelných oblastí. Sledujeme, do jaké míry firmy skrze své produkty či komodity k odlesňování přispívají a jak na ně legislativa dopadá. To je rozměr, který řídit umíme.
Další oblasti jsou ale složitější. Abychom dokázali dopady přesně vyhodnocovat, museli bychom umět měřit například reálný stav půdy, míru její degradace či schopnost regenerace.
To trvá roky.
Potřebovali bychom znát přesnou strukturu krajiny, například jak často se na daných plochách vyskytují remízky nebo v jakém stavu je půda. K tomu všemu jsou potřeba velmi detailní data. A to ne pouze o sídle protistrany, ale o konkrétních geografických lokalitách, kde firma pěstuje plodiny, pase dobytek, staví nebo provozuje závody. U velké společnosti může jít o stovky různých míst. Není to vůbec jednoduché, ale v západní Evropě i jinde ve světě už u některých finančních institucí funkční praxe existuje a postupně dorazí i k nám. Ve výsledku totiž jde opět především o řízení rizik.
Evropská unie v rámci balíčku omnibus rozvolnila pravidla pro reportování firem. Je pro vás kvůli tomu těžší získávat data?
Jako banka musíme v první řadě řídit rizika a plnit své závazky. K tomu potřebujeme data a už zdaleka nejde jen o finanční ukazatele, ale i o environmentální či sociální parametry, které vstupují do celkového rizikového profilu. Mnoho firem je přitom nemá běžně k dispozici, protože je po nich finanční instituce dříve nevyžadovaly.
Při sběru dat proto využíváme platformu Greenometer, který pomáhá firmám všech velikostí plnit požadavky celé škály evropské regulace, včetně výpočtu emisní stopy. Klienti díky této platformě procházejí intuitivním dotazníkem formou otázek a odpovědí, který jim pomáhá data sesbírat i spočítat.
A jak na to reagují samotné firmy?
Zpětná vazba je velmi pozitivní. Není to žádné zdlouhavé posílání excelových tabulek sem a tam, ale uživatelsky přívětivý proces. Menším a středním podnikům to navíc pomáhá zorientovat se v tématice, které by se stejně nevyhnuly – třeba pokud dodávají velkým odběratelům, kteří od nich tato data sami vyžadují.
Občas se setkáme s otázkou, k čemu všemu ty údaje vlastně potřebujeme. Jakmile jim to ale vysvětlíme, klienti to většinou přijmou. Pokud nám data přesto nedodají, musíme použít odhadové proxy modely a údaje dopočítat sami, to je ale vždy méně přesné.
V reportu uvádíte konkrétní projekty, které jste jako banka podpořili nebo sami realizujete. Které byste osobně vyzdvihla?
Chceme čtenářům ukázat, co se kolem nás děje a jak každodenní rozhodnutí formují to, co jako finanční instituce v oblasti udržitelnosti děláme. Je těžké vybrat jen jeden projekt, protože jich je řada. Mám ale velkou radost, když se v byznysu daří směřovat prostředky do technologií šetrných k vodě, do obnovitelných zdrojů, pasivní či emisně nenáročné výstavby a renovací. Stejně tak mě těší, jak nám roste podíl odpovědných investic klientů na celkových číslech.
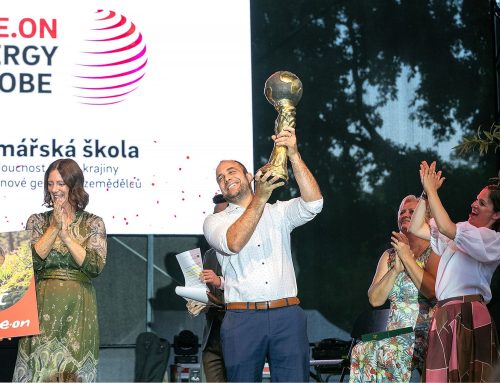
Ráda bych zmínila soutěž Zelená obec roku, projekt, který neděláme primárně z byznysových důvodů, ale kvůli osvětě, podpoře a sdílení inspirace. Snažíme se v něm zviditelnit a podpořit menší i větší samosprávy, které investují do udržitelného rozvoje tak, aby se v nich lidem dobře žilo. Obec může být energeticky soběstačná, vracet do krajiny biodiverzitu díky tůním nebo instalovat na náměstí nádrže na dešťovou vodu. Další staví školky, budují re-use centra nebo investují do dostupného bydlení pro klíčové profese.
Letos proběhl už čtvrtý ročník a mě pokaždé fascinují příběhy jednotlivých starostů a starostek. Úspěch velmi často stojí na jejich osobnosti, znalostech a schopnosti komunikovat a přesvědčit občany. Rádi ukazujeme dobré příklady praxe. Žijeme totiž v konkrétních městech a obcích a primární změna musí nastat v nich a ve způsobu života, který vedeme.
Překvapilo mě, že jste mezi významná ESG témata zařadili i riziko úniku dat. Vnímáte digitální bezpečnost jako součást společenské odpovědnosti?
Určitě ano. Jako banka spravujeme velké množství citlivých informací, a proto je ochrana osobních i finančních údajů našich klientů naprosto zásadní součástí naší odpovědnosti. Nejde jen o splnění regulatorních požadavků, ale o základ důvěry, na které bankovnictví stojí. Proto dlouhodobě investujeme do IT infrastruktury, softwaru i odborných kapacit, abychom bezpečnostním incidentům dokázali co nejlépe předcházet.
Kyberbezpečnost ale nevnímáme jen jako interní téma banky. Digitální hrozby se dotýkají celé společnosti a podvodné praktiky jsou stále sofistikovanější. I proto se dlouhodobě věnujeme osvětě ve veřejném prostoru, mimo jiné ve spolupráci s Policií ČR a společností Mastercard. Chceme lidem pomáhat lépe rozpoznávat rizikové situace a bezpečněji se pohybovat v digitálním prostředí.
V retailovém bankovnictví jsme si před několika lety stanovili ambiciózní cíl proškolit jeden milion lidí. Tento milník se nám podařilo v loňském roce splnit, což považujeme za významný úspěch. Zároveň tím ale naše práce nekončí, protože kybernetické hrozby se neustále proměňují a prevence musí být dlouhodobá.
Stejnou logiku proto rozvíjíme i směrem k firmám a institucím. V této oblasti jsme dosud proškolili více než 150 tisíc zástupců organizací a naším nejbližším cílem je dosáhnout hranice 250 tisíc. Právě informovanost a včasná prevence jsou podle nás jedním z nejúčinnějších způsobů, jak snižovat riziko kybernetických útoků a podvodů.
Blanka Beranová
* Vystudovala Vysokou školu ekonomickou v Praze.
* Ve skupině ČSOB působí od roku 2015. Je výkonnou ředitelkou pro udržitelnost, členkou týmu pro řízení udržitelnosti skupiny KBC a vede agendu udržitelnosti v celé skupině ČSOB.
* Zaměřuje se na integraci principů ESG do obchodní strategie a řízení rizik i na jejich ukotvení napříč jednotlivými částmi firmy.ČSOB zastupuje v národních i mezinárodních ESG iniciativách.
* V letech 2021–2024 byla členkou správní rady organizace Climate & Sustainable Leaders Czech Republic.

Karolína Chlumecká
Karolína studuje žurnalistiku na Fakultě sociálních věd Univerzity Karlovy. Z témat se věnuje mimo jiné udržitelné módě či komunitní energetice.